1. 导言:“2035年内燃机车全面退场”口号背后的法律与缓冲结构
过去数年间,全球汽车产业和能源市场的头条一直被“到2035年汽油车、柴油车将彻底消失”这类斩钉截铁的句子填满。一方面,它被赞誉为应对气候危机、实现碳中和的历史性转折;另一方面,驾驶者担心十年后就不能再开现有的汽车,加之电动车起火和充电不便引发的怀疑论也十分普遍。但只要直接查阅立法机关的法律条文和政府行政命令原文就会发现,现实中的制度并不是靠一道笼统的“禁售令”来运作的。
法律上的核心,不是把内燃机这种机械结构定罪或予以没收,而是测量制造商新投放市场的“新车(New registrations)”行驶中的温室气体平均排放量,并强制要求在特定年份之前将其逐步降为零。也就是说,2035年之后,已经购买的内燃机车仍可合法上路,二手车交易同样允许。此外,各国还根据各自的产业基础、电网状况和政治共识,设置了e-fuel(合成燃料)例外、插电式混合动力车(PHEV)的认可比例、中期年份的制造商销售配额等精细的法律缓冲装置。本文以欧盟、德国、英国、挪威和美国的法令及官方政府统计为依据,解读内燃机车转型的真实时间表与现实制约。
2. 欧盟第2023/851号条例:2035年排放减少100%与2030年中期目标的法律强制力
决定欧盟转型时间表的最高层级法律依据,是2023年4月制定的《欧洲议会和理事会条例(EU)2023/851》。根据欧洲议会的官方立法说明,道路交通部门约占欧盟二氧化碳(CO2)总排放量的五分之一(20%),其中70%以上来自乘用车和轻型商用车(货车)。为此,欧盟作为实现2050年气候中和的法律一揽子方案“Fit for 55”的一部分,全面修订了新车排放标准。
该条例的核心,是强制要求自2035年1月1日起,在欧盟境内销售和登记的所有新乘用车和货车,其行驶中的排放量相比2021年基准值减少100%。这意味着尾管排放必须为0g CO2/km,因此实际上只有纯电池电动车(BEV)和氢燃料电池车(FCEV)才能达标。不过,为防止市场受到剧烈冲击,立法者设定了2030年中期目标:到2030年,乘用车须实现55%、轻型商用车须实现50%的CO2减排;若制造商未能达到排放目标,则须按超出部分每1g/km、每登记1辆车缴纳95欧元的巨额超额排放费(罚款)。
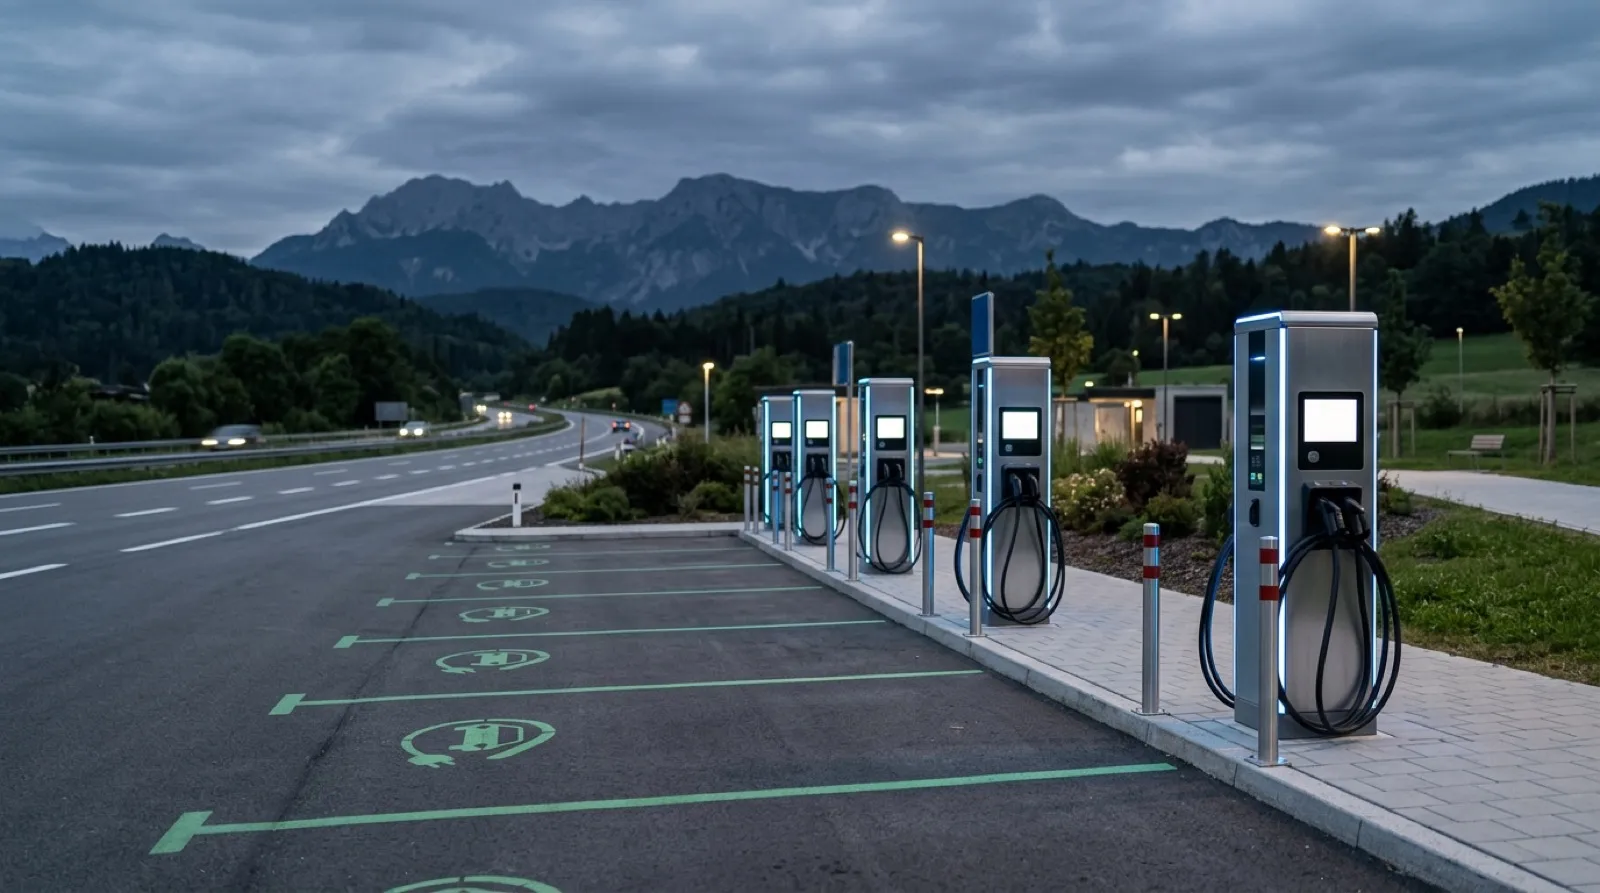
3. 德国的e-fuel(合成燃料)例外谈判:内燃机的技术生存线与现实局限
在欧盟条例(EU)2023/851最终获得通过的过程中,外交冲突最激烈的焦点,正是“德国的反对与e-fuel例外条款”。2023年3月最终表决前夕,德国联邦数字和交通部(BMDV)接受了保时捷等高性能跑车制造商和精密机械零部件业界的诉求,要求保证2035年之后仍可登记仅使用以碳捕集技术和可再生能源电力合成的“碳中和燃料(e-fuel)”的内燃机车,并由此一度阻止了法案的通过。
欧盟委员会最终提出折中方案,在条例序言(Recital 11)中加入了将为e-fuel专用车辆的登记制定技术性法规(授权法案)的条款。内燃机因此避免了在法律上被永久消灭。但根据国际能源署(IEA)和欧洲环境署(EEA)等机构的分析,与把电直接充入电池、驱动电机的纯电动车相比,e-fuel的全过程能源效率(Well-to-Wheel)只有其四分之一到五分之一。由于合成工艺需要投入大量绿氢和电力,生产成本极高,专家们普遍认为,e-fuel很可能只能停留在高价跑车、经典车,或航空、船舶等无法电动化的特殊领域的小众技术,而不会用于大众量产车。
4. 英国的反复摇摆与ZEV强制制度:2030年分阶段退出与制造商配额制(从22%到80%)
英国的内燃机退出政策在政治争论中,表面上的目标年份被多次调整,但支撑其下的法律机制却落实为非常强硬的配额制。2020年11月,英国政府发布《绿色工业革命十点计划》,宣布到2030年终止纯汽油车和柴油车新车的销售。此后,2023年9月,首相里希·苏纳克以减轻消费者负担为由,宣布将目标时点推迟5年至2035年;但2024年7月上台的工党政府又把纯内燃机新车停售目标改回2030年,同时推行允许混合动力车型销售至2035年的分阶段方案。
不过,比媒体上的政治日程之争更重要的实体,是2024年1月1日正式生效的英国成文法《2023年车辆排放交易体系法令》(The Vehicle Emissions Trading Schemes Order 2023, SI 2023 No. 1355)。该法令规定了所谓的“ZEV Mandate(零排放车辆强制制度)”。在英国境内销售车辆的所有汽车制造商,其年度乘用车销量中零排放车辆(ZEV)的比例必须从2024年的22%起步,依次提高到2025年的28%、2028年的52%、2030年的80%,以及2035年的100%。如果制造商未能达到这一法定比例,又无法从其他制造商处购买排放额度,则按2024年标准,每辆未达标车辆须缴纳15,000英镑(约2,600万韩元)的惩罚性罚款。也就是说,早在宣示性的禁令之前,通过销售配额逐年强制削减内燃机车出货量的结构,就已经在法律上确立了。
5. 挪威的奇迹与真相:不是法律“禁令”,而是靠税收政策和基础设施达成的80~90%电动车占比
在全球内燃机退出的讨论中,被公认为走得最靠前的典范国家当属挪威。挪威议会很早就确立了到2025年把所有新车销售转为零排放车辆的国家目标。根据挪威统计局(Statistisk sentralbyrå, SSB)的官方车辆登记统计,挪威新登记乘用车中纯电动车的比重早在2023~2024年就已超过80%,个别月份更达到90%以上,实际上提前实现了目标。
然而,与许多人的误解不同,挪威政府从未有过一次以刑法或强制行政处分“禁止(Ban)”内燃机车销售的做法。挪威的成功,是在以水力发电为基础的廉价电力和高收入水平这一背景之上,精心设计的“税收与充电基础设施”发挥了决定性牵引作用的结果。挪威传统上对进口车征收的注册税和排放税非常高,内燃机新车价格堪称天文数字。在此基础上,挪威对电动车全额免除高达25%的增值税(VAT),免除注册税,并立法规定公共高速公路通行费和轮渡费最高只按普通车辆的70%收取。结果,在同一级别车型中,由于税收原因,买内燃机车反而比买电动车贵得多,出现了价格倒挂现象。让消费者不是出于被迫、而是出于经济理性选择电动车,并在全国范围内提前建成密集的公共快速充电走廊,才是挪威转型的真正钥匙。
6. 美国加州CARB的ACC II法规与联邦环保署:2035年100%零排放车与允许20%插电式混合动力
经济体量位居世界第五的美国加利福尼亚州,正扮演着美国电动化政策火车头的角色。加州空气资源委员会(CARB)敲定的《Advanced Clean Cars II(ACC II)》法规,分阶段明确了从2026款车型到2035款车型的零排放车辆(ZEV)强制销售比例。制造商须从2026年的35%起步,提高到2030年的68%,到2035年,在加州销售的所有新乘用车和轻型卡车必须100%为零排放车辆。
值得注意的是,CARB并没有固守纯电池电动车(BEV),而是把非常务实的灵活性写入了法规。根据ACC II法规,制造商在2035年100%的强制配额中,最高可用20%由“插电式混合动力车(PHEV)”充抵。但享受这一待遇的PHEV必须能以纯电模式行驶至少50英里(约80km),并满足严格的排放保证要求。加州的这项法规被纽约、华盛顿、马萨诸塞等美国国内人口和汽车保有量较多的十余个州(第177条州)原样采纳,直接影响着美国整体新车市场的约40%,并与联邦环保署(EPA)的温室气体排放标准相互作用,持续推动转型。
7. 现实的壁垒:充电基础设施的地区两极分化、电网负荷、低价普及车型不足与鸿沟
尽管法律和制度指向雄心勃勃的目标年份,但在全球的实际现场,转型速度放缓的所谓“电动车鸿沟(Chasm,即普及前的暂时性需求停滞)”现象已被明显观察到。正如国际能源署(IEA)《Global EV Outlook 2024》报告所指出的,在技术尝鲜者的初期购买热潮过去之后,普通大众消费者所面临的门槛依然很高。
第一是充电基础设施极端的地区两极分化与居住形态问题。与能在独栋住宅车库里用廉价夜间电力慢充的群体不同,住在公寓、多户住宅等集体住宅,或只能路边停车的大多数普通民众,在使用公共快速充电站时要承受等待时间长、费用相对昂贵的双重负担。第二是输配电网容量的物理极限。如果大规模充电枢纽集中在市区,当地变电站和配电系统的峰值负荷会急剧上升,而加强电网需要数年以上的审批时间和巨额设备投资。第三是普及型车型不足。在政府补贴缩减或取消的国家(德国、法国等),2万~2万5,000美元(约2,700万~3,400万韩元)价位的经济型家用车选择不够充分,于是消费者又重新转向混合动力(HEV)车型。由于这种现实差距,整车企业也在同步做出务实调整:放缓电动车投资节奏,强化混合动力产品线。
8. 八条线索共同呈现的转型真相:不是一刀两断,而是产业与监管的精细重组
综合以上考察的欧盟、德国、英国、挪威和加利福尼亚州的法令与市场数据可以看出,内燃机车的终结并不是某一天如魔法般的“断裂”,而是多层次监管与市场的“重组”过程。
第一,法律的对象是新车制造商,而不是现有车主。即使在2030年或2035年之后,合法登记的内燃机车依然可以上路行驶,零部件供应、加油站网络和二手车市场将在至少15~20年的时间里缓慢收缩,走一条长期软着陆的路径。
第二,在“全面禁止”这一政治修辞背后,各国的现实妥协方案始终并存。德国争取到的e-fuel条款、加利福尼亚州立法确立的20%高性能PHEV配额,以及英国ZEV强制制度中的灵活性条款,都是承认电动化基础设施尚不完善、为防止供应链崩塌而设计的制度性安全阀。
第三,转型真正的完成,取决于基础设施的经济性,而不是禁令法律。正如挪威所证明的,当税收优惠和密集的充电走廊建成,电动车在使用成本和便利性上全面压倒内燃机时,即便没有法律强制,市场也会自行转动。今后剩下的十余年里,全球的成败不在于围绕法令截止期限的政治纷争,而在于如何实现电网扩容、低价电池创新,以及公平的充电可及性。